この記事では、購入する銘柄の選定と購入するタイミング(割安銘柄の見分け方)、売却する基準について話します。
『かぶたし(高配当株を軸に少額ずつ買い足す長期投資)』をするにあたり、必ず考え決断しなければならないこと。
それは、「どの銘柄」を「いつ買い」、「どうなったら売るのか」を決めることです。
この3つを決めることで、長期投資における損するリスクを下げ、安定して配当所得を得られます。
※本記事は、私自身の運用方針を公開したものです。特定の銘柄の売買を推奨するものではなく、将来の利益を保証するものでもありません。投資の最終判断は、必ずご自身の責任でお願いします。
『かぶたし』の軸となる条件
条件をお話しする前に、根本についてお話しします。
株式投資では、お金を払って買い取った株の比率に応じて、その会社の権利を得ます。
特に、私たちに関係する権利は利益分配、つまりは配当金です。
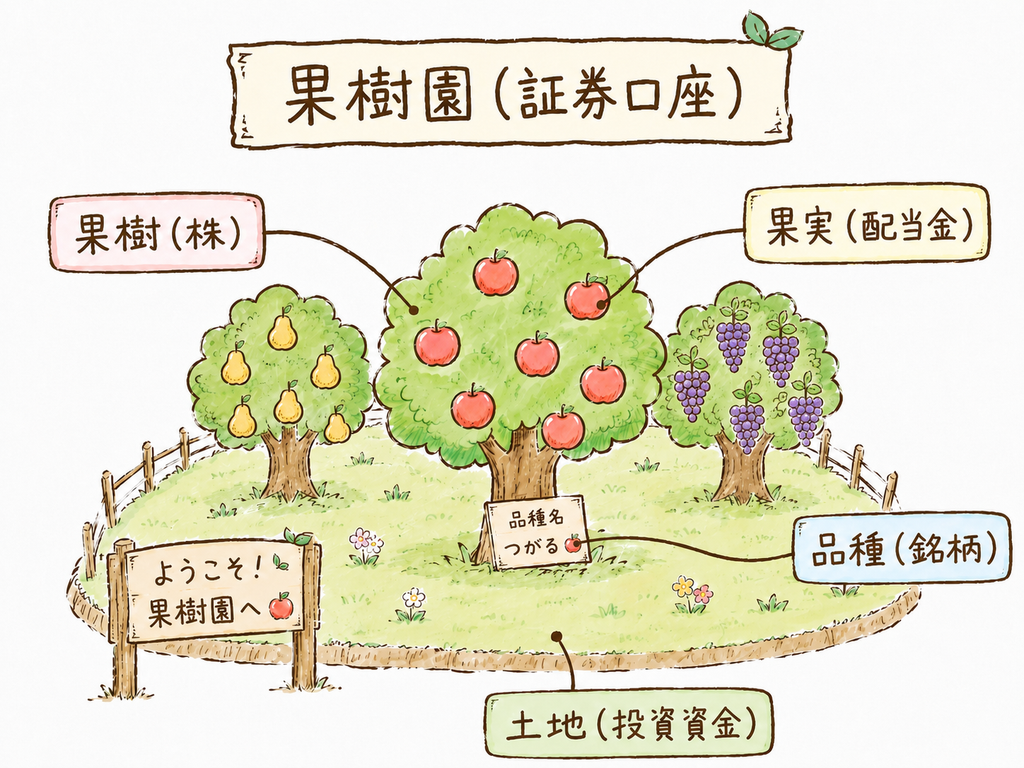
ここでは、私たちが所有する証券口座を果樹園と見立てて話します。
この場合、株は果樹、銘柄は品種、配当金は果実、土地は投資資金となります。
私もあなたも当然、果樹園を経営するなら果実を多く得たいと考えますよね。
では、どの品種を育てますか?
病気にかかりにくい丈夫な品種でしょ
いい回答ですね。
病気にかかりにくい品種、つまりは不況に強い銘柄。
ですが、あいにくすべての病気に強い銘柄は存在しません。
しかし、病気にかかった後に回復する品種や、環境によって状態の変動があれど長期的には収穫する果実の量を増やす品種があります。
その品種を探し、自分の土地に植え、長期的に実りを得ること。
これが、このブログを見ていただいたあなたが求める品種ではないでしょうか?
この記事では、そんなあなたが求める品種(①長期間、配当金が減らない、②株価も戻りやすい銘柄)かどうか、どのように見分けるかの基準を解説します。
投資には、絶対はありません。
あくまで、損をする可能性を下げるための基準です。
最終的に、この基準により投資するかはご自身でご判断ください。
配当金関係:利回り・減配の有無・配当可能年数
これらの数値は、果樹(企業)がどのくらい果実(配当金)を実らせるかを見るとともに、果実の収穫量が減少する可能性が低いかを見るための指標です。
私たちが、他に使えるお金をわざわざ減らすかもしれないのに、投資するのです。
得られる利益が減ること、つまりは損をする可能性を減らすために、大事な指標となります。
配当利回り:NISA3%、特定口座3.5%
この数値は、株価、利回りが一定と仮定した場合、約35年で「買った金額<配当金総計」となるように設定しています。
NISA口座と特定口座で値が異なるのは、税引き後の配当金額をもとに算出しているためです。
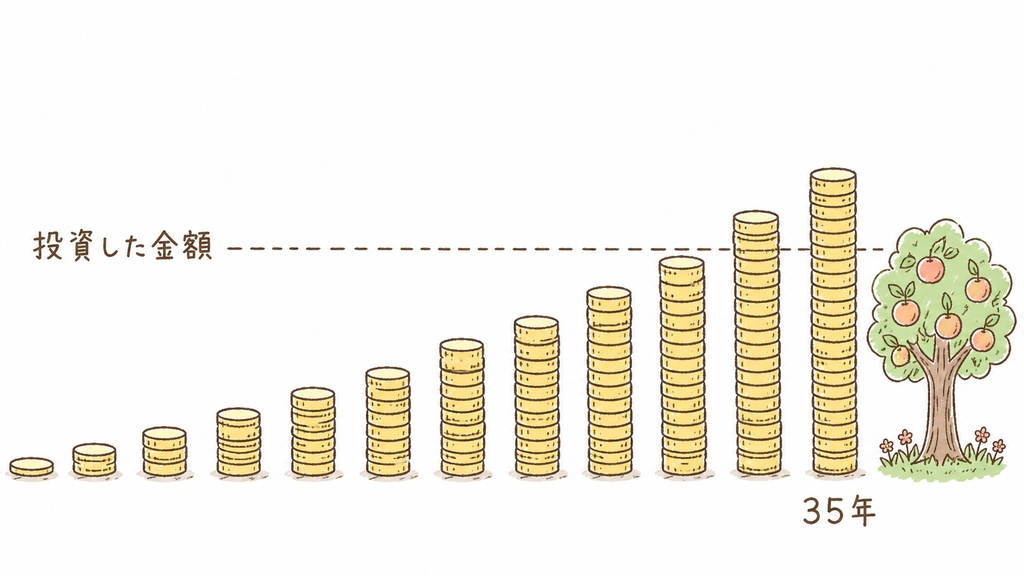
35年という数値は、30歳で始めて65歳で積み立てをやめるタイミングで、投下資金を回収できることを考え算出しました。
つまり、労働可能な時期のみで、結果的に65歳まで投資資金分使用せず貯金できたことになります。
65歳以降は、果実を収穫しつつ果樹園を切り崩すことで、「年金 + 配当金 + 売買益=生活費」つまりは、老後資金となることを見越しております。
配当金の増減:過去5年減配なし
これは、言葉のままに配当金減配を企業が決めたか否かを見るということです。
特に注目すべきは、期間内に起きた災害(例えば、コロナによる緊急事態宣言など)に企業側がどのような決断をしたのかを見ることです。
災害つまりは売上が下がった際に、減配するのか?それとも、自身の余剰資金(≒企業の貯金)から一旦払うのか?これを見ることで、この企業が投資家ファーストなのかを確認するのです。
減配していた場合は、何かあれば減配されるリスクがあり、安定した収益を長期的に見込めなくなります。
配当可能年数:10年以上
この数値は、最低10年は配当を払い続けられるだけの貯えがあるかを確認する指数です。計算方法は以下の通りです。
期末の利益剰余金 ÷ 期末の配当総額
先ほど「過去に配当金が減配されていないか」を見ましたが、過去5年間されていなかったとしても、利益が下がり続けていればいつかは支払えなくなり、最悪の場合、減配もしくは倒産となってしまいます。
ですので、もしコロナの時のような状況になった際に、配当金を今まで通り払い続けつつ企業が回復するまで持つのかを見ます。
この数値は、以下の表にある大暴落を起こした出来事に対し、回復するまでの年数を考慮しました。
| 暴落 | 日経平均の下落率 | 高値までの回復 |
| ITバブル崩壊(2000年) | 約-55% | 約15年 |
| リーマンショック(2007年) | 約-60% | 約8年 |
| チャイナショック(2015年) | 約-29% | 約2年 |
| コロナショック(2020年) | 約-31% | 約8カ月 |
| 令和のブラックマンデー(2024年) | 約-25% | 約1年 |
例外を除くと最長はリーマンショックの約8年で、近年ほど回復は速く、コロナショックは約8カ月、2024年の急落も約1年で高値を取り戻しました。
この最長の8年に余裕を持たせ、切り上げた10年を基準としています。
利益(業績):営業利益の伸び・営業利益の比率
これらの数値は、果樹(企業)のもたらす利益、稼ぎを示します。
企業の利益には、営業利益、投資による利益、不動産による利益など複数種類あります。
その中でも、営業利益はその企業の主力商品(事業)の利益を示し、私はこの数値を企業の生存力とみています。
つまりこの数値が高いほど、世界全体で不況が起きた際にも、この企業は生き残る可能性が高く、成長し続けると考えています。
営業利益:3年間右肩上がり
営業利益とは、先ほどもお話しした通りその企業の主力商品(事業)の利益を指します。
つまり、市場に対し需要があり今後も稼いでくれるということです。稼いでくれれば、会社の業績が上がり、会社の倒産する可能性が下がりつつ、配当金増加や株価上昇が見込めます。
果樹も栄養があれば育つように、企業も育つということです。
果樹が育てば、収穫量も増え、株分けを行い1本ごとの収穫量は減っても総合的には増えています。また、その果樹が育つ土地(評価額)は上がり、投資金額と比べ高くなっている可能性もあるのです。
本ブログでは、配当金による利益のみを見て、税引き後で約3%とお話ししていますが、CMやSNSで流れてくる利益にはこの、「評価額(現在の株価)>投資金額(買い値)」を含めて利回りと話していることが多いです。
長期間売買を行わないことを軸に書いておりますので、配当金による利回りのみを数値として話しています。
売上高営業利益率:10%以上
売上高営業利益率とは、売上のうち何割を営業利益として手元に残せたかを指します。
つまり、値下げ競争に巻き込まれず、自分たちが決めた値段で売れているということです。この数値が高いほど、原材料の高騰や人件費の上昇が起きても利益が残り、業績の落ち込みが浅く済みます。
その他:流動比率200%、自己資本比率40%
これらの数値は、果樹(企業)の体力を示します。
流動比率は、貯蓄と支出から割り出したもので、自己資本比率は資本金のうち借入でないものを指します。
流動比率:200%
この数値は、その年の支払いを2回分賄える資産が企業にあるかを見るものです。
果樹にも病気になり弱る時期があるように、企業もコロナや為替、金利などにより利益が下がってしまうことがあります。
そんな時、果実である配当金の量を減らされないように、貯えがあるかを見る指標となります。
自己資本比率:40%
この数値は、会社の資本のうち自身で作った割合を指します。
会社は基本的に、銀行などから借入をして、会社の運営資金に充てていることが多いです。
つまり、経営で使うお金が「自分のお金」と「借りたお金」どちらが多いのかを示す値です。
借りたお金には「利息」が必要なため、「借りたお金」の割合が大きいと金利変動による影響が大きくなります。
購入基準と売却基準
投資をするうえで、大切なのは初めに話したように損する可能性(リスク)を減らすことです。
「そんなことはわかってる、暴落しない銘柄を選べばいいでしょ」
と、言う声が聞こえてきそうですね。
ですが、違います。
なぜなら、暴落は必ず起こるからです。
個別株では、決算や不祥事をきっかけに1日で10%以上下がることもあります。
では、私が言う損する可能性(リスク)とは何か。
それは、購入時に想定していた配当金を得られないこと。
ここでは、このリスクをもっと下げるために、
①購入基準 ②セクター(業種)・暴落する要因の分散 ③売却基準
をお伝えします。
購入時基準:PBR1.3以下
それぞれの銘柄には、現在の株価が割安か割高かを示すためにPBRという数値を出しています。

PBRは、現在の株価を1株当たり純資産で割ったものです。
要は、「現在の株価」と「実際の価値」を見比べていると考えてください。
PBR=1の時が、「現在の株価」=「実際の価値」ですので、私たちとしては「現在の株価」<「実際の価値」となるPBRが1未満の時が買い時です。
本ブログでは、PBR1.3以下としております。
こちらは、さまざまな文献をもとにしており、優秀な投資家たちが「PBR1.5以下」で購入しているため、条件を厳しくした「PBR1.3以下」としました。
PBRは、セクター(業種)によっては、基本1以下である場合があり、どの銘柄も「PBR1.3以下」とすると割高な場合があります。
基本1以下であるセクターに関しては、銘柄分析の際に、詳しく説明します。
セクター(業種)管理
配当金の高い銘柄は特定の業種に偏りがちです。
投資先が同じ業種に偏ると、株価が下落する要因が似てしまいます。そのため、同じ要因で保有銘柄が一斉に値下がりしてしまう恐れがあり、セクター(業種)ごとの影響を意識して選びます。
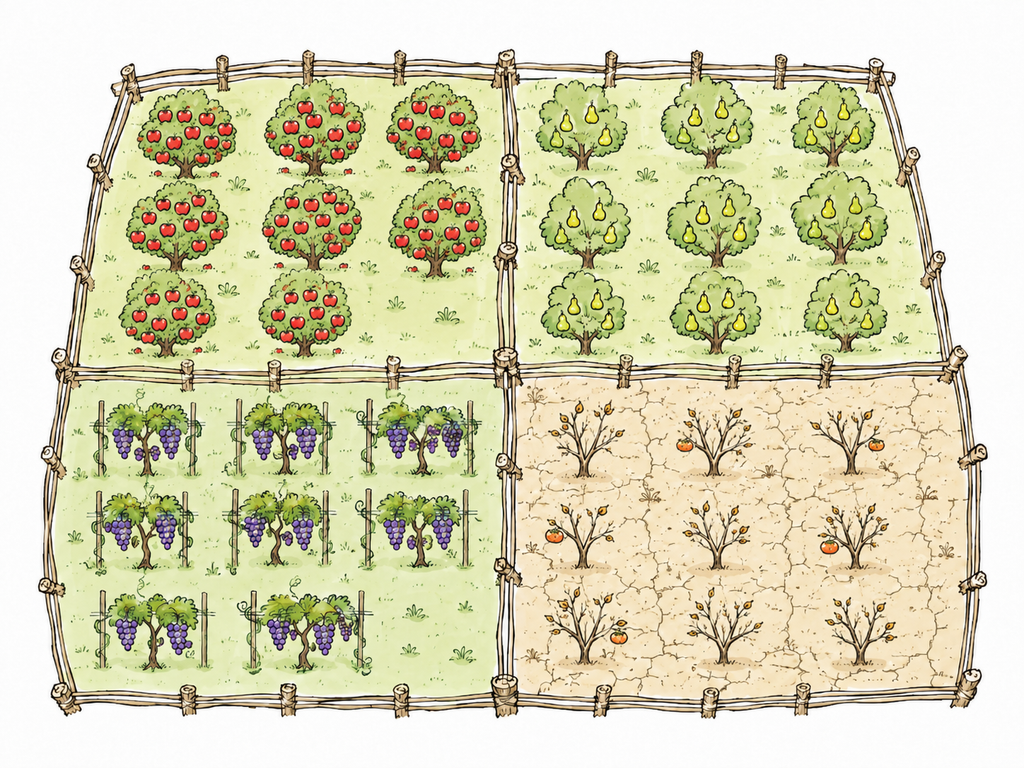
また、主な暴落要因ごとに、どの程度リスクが高い(重い)と見るのかを私なりに考え、以下の表にまとめました。
| リスク要因 | 影響を受けやすいセクター | 重み |
|---|---|---|
| 景気悪化 | 鉄鋼・非鉄金属・機械・電気機器・輸送機器・化学・卸売 | 軽 |
| 資源・石油価格 | 工業・エネルギー・運送系・電気 | 重 |
| 為替 | 輸送・電気系 | 重 |
| 金利上昇 | 不動産・建築 | 軽 |
これらのリスクを分散するため、セクターごとの投資額(買い値)が偏らないように意識します。
特に「重」のリスクを抱えるセクターは、1つのリスク要因あたりの合計額が、全体の3割を超えないようにしています。
売却基準:想定外の状況になった時
長期投資は、「原則売らない」が基本ですが、「今後想定通りの配当金を得られない」、「配当を払う体力が落ちた」と判断した場合、売却し新しい銘柄へ植え替えます。
| 条件 | 売却の基準 | 理由 |
|---|---|---|
| 減配 | 直近5年で2回減配、または購入時のYOC(買い値に対する利回り)から2割以上下がった | 減配の可能性が高まったことなどにより、投資時の想定の配当金を得られなくなったから |
| 営業利益 | 2年連続で前年割れ | 今後衰退する可能性があるため |
| 流動 比率 | 2年連続で100%未満に低下 | 今後衰退する可能性があるため |
| その他 | 上場廃止・倒産リスクが現実味を帯びた | その企業に投資したお金すら失うため |
上記の基準は、どれか1つ当てはまったら売却ではなく、総合的に見て判断します。
これは、損する可能性(リスク)が高まったため、売却し別の銘柄を買うことで軌道修正を図るためのものです。
最後に:基準は半年に1度見直し
ここで決めたルールは、あくまで“現時点”の私の答えです。運用を続けるなかで、もっと良い基準が見つかれば見直しますし、その都度この記事を更新していきます。
見直し時期はセクターの分散確認とともに、半年に1度行おうと思います。
2026年9月現時点での基準は以下の通りです。
| 項目 | 条件 | 理由 |
|---|---|---|
| 配当 利回り | NISA:3% 特定口座:3.5% | 株価、利回りが一定と仮定した場合、約35年で「買った金額<配当金総計」となるため |
| 配当金 の増減 | 過去5年間 据え置き or 増配 | 減配の経験が少ないほど、将来も配当が減りにくいと判断できるため |
| 配当 可能年数 | 期末の利益剰余金 ÷ 期末の配当総額 > 10年 | 最低10年は配当を払い続けられるだけの利益の蓄積があるかを確認するため |
| 営業利益の推移 | 直近3年間右肩上がり | 主力事業が伸びているか、株価が上がった後も減配しにくいかを確認するため |
| 売上高営業利益率 | 10%以上 | 主力の商品・サービスが市場で強く、今後もしっかり利益を出せているかを確認するため |
| 自己資本比率 | 40%以上 | 財務の安定性を確認するため |
| 流動比率 | 200%以上 | 1年分の支払いを2回分まかなえる流動資産があり、資金繰りに余裕があると判断できるため |
| PBR | 1.3以下 | 実際の価値に対して株価が高すぎないかを確認するため |
これから、一緒に『かぶたし(高配当株を軸に少額ずつ買い足す長期投資)』していきましょう。
※本記事は、私自身の運用方針を公開したものです。特定の銘柄の売買を推奨するものではなく、将来の利益を保証するものでもありません。投資の最終判断は、必ずご自身の責任でお願いします。
<『かぶたし』とは>
>『かぶたし』(選定・購入・売却の基準)について知りたい方はコチラ