※本記事にはプロモーション(アフィリエイト広告)が含まれています。
私が勧めている『かぶたし(高配当株を軸に少額ずつ買い足す長期投資)』の、5つのメリットと3つのデメリットについて見ていきます。
『かぶたし』の5つのメリット
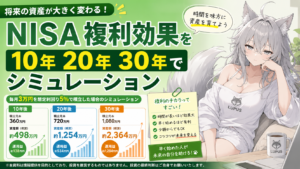
初めに、私の勧めている投資方法のモデルケースをご覧ください。
『かぶたし』では、NISA口座で配当利回り3%、特定口座で配当利回り3.5%(税引後 約2.79%)をモデルケースとしています。
また投資信託については、金融機関や資産運用会社が出している長期資本市場予測(世界株式 年率7.0%、米国株 年率4.2〜6.2%)を踏まえ、年利5%と仮定しています。※この数値の根拠は別記事で解説します。
投資モデル紹介
積立期間:30歳~65歳(定年)までの36年間
積立額:年間60万円、投資総額=2,160万円
内訳)新NISA成長枠:1,200万円、新NISAつみたて枠:600万円、特定口座:360万円
配当期間:31歳~75歳(健康寿命)までの45年間
配当総額:約1,234万円
平均配当利回り:3%
投資信託 年利:5% ※数値の根拠は別記事で記載
証券口座:NISA口座(成長投資枠、つみたて枠)、特定口座
買い方:単元未満株で、複数回に分けて購入。また、先にNISA枠を満額にしたのち、あふれた分を特定口座にて運用
毎年60万円を投資に回します。ただし、すべてを同じ場所に入れるわけではありません。置く場所によって、役割がまったく違うからです。
| ①高配当株 (NISA成長投資枠) | ②投資信託 (NISAつみたて投資枠) | ③高配当株 (特定口座) | |
|---|---|---|---|
| 投資する期間 | 30〜59歳(30年) | 30〜59歳(30年) | 60〜65歳(6年) |
| 年間の投資額 | 40万円 | 20万円 | 60万円 |
| 投資元本 | 1,200万円 | 600万円 | 360万円 |
| 想定する利回り | 配当3%(非課税) | 年利5% | 配当3.5% (税引後 約2.79%) |
| この資産の役割 | 配当を受け取り続ける | 必要なときに優先的に切り崩す | 配当を受け取り続ける |
先にNISA枠(成長投資枠1,200万円+つみたて投資枠600万円)を埋め、あふれた分を特定口座に回す順番です。買い方は、単元未満株で複数回に分けて購入します。
モデルをもとに予測した配当金や投資信託の評価額を紹介します。
| 配当期間:31歳〜75歳 | 約1,234万円 |
| 65歳以降の年間配当 | 約46万円 (NISA分36万円+特定口座分 約10万円) |
| 75歳時点の投資信託の評価額 | 約3,354万円 |
| 子孫に残る高配当株の元本 | 1,560万円 |
2,160万円の投資に対して、自身は約1,234万円の配当を自由に使うことができ、さらに高配当株を売却しなければ毎年46万円の配当を産み続ける1,560万円の高配当株を、そのまま残すことができます。
そして重要なのが②の投資信託です。現金が必要になったときは、ここから切り崩します。高配当株に手をつけずに済むので、自ら配当収入を減らす行為をしなくて済むのです。
単に2,160万円を貯金する場合と比較すると、投資の「不思議さ」をお分かりいただけると思います。
では、以上のモデルを踏まえたうえでメリットを見ていきます。
手間がかからない
長期投資でいちばん重要なのは、購入する時点です。買うまでは労力をかけて調べますが、ひとたび買ってしまえば、あとはすることがほとんどありません。
決算のたびに、配当を減配していないかどうかを確認するだけです。売買益を目的にしていないため、株価を毎日一生懸命見る必要がありません。
日々の値動きに振り回されず、落ち着いた日常を送れるのは大きなメリットです。
預貯金より資産が増える可能性が高く、物価高に強い
2,160万円をそのまま貯金しておいた場合、増えるのは金利分だけです。2026年9月現在の預金金利は、普通預金で楽天銀行が0.48%、ドコモSMTBネット銀行が0.40%であり、定期預金でも、10年ものでようやく1.25%です。これでも、最近の金利上昇を受けて引き上げられたあとの水準になります。元本割れというリスクがない分、増える金額も低くなります。
一方でモデルケースでは、同じ2,160万円に対して配当だけで約1,234万円を受け取り、そのうえ元本も残ります。
さらに、預金は金額が固定されているのに対して、企業は物価が上がれば販売価格にも反映させていきます。そして、利益が伸びれば配当も増える可能性がある。今までの「普通」の生活を続けるためにも、この差は大きいと私は考えています。
収入源が増え、長期的に安定する
給与の伸びや年金に期待しづらい時代に、給与にプラスできる第2の収入を持てることは、日常を守るリスクヘッジになります。
給与は、働けなくなれば止まります。配当は、株を持っているだけで入ってきます。収入源がひとつしかない状態と、ふたつある状態では、同じ出来事が起きたときの受け止め方が変わります。
モデルケースでは65歳以降、毎年46万円の配当が入り続けます。
配当が育てば、定年後は働かなくても、年金・配当金・投資信託の取り崩しだけでゆとりのある生活を送れる可能性が高まります。
不動産などに比べて、追加コストがない
株式投資でかかるコストは、口座開設・維持が無料、ネット証券なら売買手数料も無料の場合が多く、原則として買うときの株価(買い値)のみで、これは株式資産へと形を変えただけのあなたの資産です。
一方、不動産投資では仲介手数料、不動産取得税、登記費用に加え、購入後も管理費・修繕費・入居者対応が続きます。自身の資産となるのは不動産そのものの価値であり、その他費用は出費です。
業種だけでなく、購入タイミングも分散できる
分散投資とは、銘柄を分けることだけではありません。買う時期を分けることも分散です。
日本株は通常100株単位のため、1回の購入に10万円以上かかることも珍しくありません。しかし、まとまった資金がない段階では、その1回の買値がそのまま取得単価になってしまいます。さらに資金の大半を1銘柄に使うことになるため、他の銘柄まで手が回りません。
ところが単元未満株を使えば、同じ銘柄を10株ずつや1株ずつなど、複数回に分けて買えます。最初に高値で買ってしまっても、下がったところで買い足して平均取得単価を下げられ、さまざまな業種の銘柄を購入することでリスク分散ができます。
『かぶたし』の3つのデメリット
メリットと比べて数は少ないですが、いずれも重いデメリットです。
長期にわたって資産が拘束される
売却を前提としないということは、換金しないということです。
高配当株は配当を生んでくれる資産なので、崩せばその分だけ収入が減ります。だからこそモデルケースでは、現金が必要になったときに高配当株ではなく、投資信託から先に崩す形にしています。
逆に言えば、高配当株に入れた1,560万円は当面戻ってこないものと考えておく必要があります。シミュレーション上の数値を見れば、期待が高まりますが、現実は株価や世界情勢、ネットの煽り等から不安に駆られることもあります。
初めのうちは配当金が少なく、不安になると思います。ただ10年もたてば高配当株の元本は400万円ほどになり、利回り3%なら年12万円、月1万円の配当が入ってきます。そのころには、生活に余裕が生まれた実感も出てくるはずです。
続けることが、大事になってきます。
資産が減る可能性がある
投資額を上限として、その全額を失う可能性があります。これは高配当株に限らず、株式投資である以上どうしても残るリスクです。
企業分析や、銘柄・購入タイミングの分散によって、運に左右される割合を小さくすることはできます。しかしゼロにはできません。どれだけ調べても、明日の株価を当てられる人はいないからです。
最悪のケースまでいかなくても、含み損はよく起こります。
※含み損とは、その時点で現金化すると、投資した金額より少ない現金にしかならない状態のこと。
配当を受け取り続けているあいだは気になりにくいものですが、使うために売る場面では、この差がそのまま手取りに響きます。
100株に届かないと、売るときに価格を選べない
単元未満株は、成行注文しか使えません。「この価格で売る(買う)」と指定できず、注文した時間帯に応じて決まるタイミングの株価で、売買が成立するということです。
買うときは、多少高く約定しても「次に下がったらまた買えばいい」で済みます。ところが売るときは、そうはいきません。たとえば教育資金として30万円が必要になったとき、株価3,000円のA銘柄(100株保有)と注文時の株価3,750円のB銘柄(80株保有)ではこうなります。
| A銘柄(100株保有) | B銘柄(80株保有) | |
|---|---|---|
| 注文方法 | 指値が使える | 成行のみ |
| 売り方 | 3,000円の指値で100株 | 成行で80株 |
| 受け取る金額 | 30万円 | 3,500円で約定すれば28万円 |
| 結果 | 必要額に届く | 2万円不足 |
足りなければ、別の銘柄から売ることになります。つまり、売るつもりのなかった銘柄まで手放すことになるということです。別の銘柄へ乗り換えるときも同じで、売却額が想定より少なければ、予定していた株数を買えなくなります。
ですので私は、投資を終えてお金を使う段階までには、100株単位での保有になっているのが望ましいと考えています。ただし絶対条件ではありません。まずは優良な銘柄への分散が先で、長い時間をかけてそうなっていけばいい、という目標です。
※指値も万能ではありません。その価格まで株価が戻らなければ売れない、という別のリスクがあります。
以上が、『かぶたし』のメリット・デメリットです。
※本記事は筆者個人の経験と考えに基づくものであり、特定の金融商品の購入や投資を勧誘するものではありません。
※モデルケースは一定の前提を置いた試算であり、将来の運用成果を保証するものではありません。実際の配当・評価額は変動します。
※投資には価格変動などのリスクがあり、元本を割り込む可能性があります。
※単元未満株の注文方法・取扱条件は証券会社によって異なります。最新の内容は各社の公式情報でご確認ください。
※投資の最終判断は、ご自身の責任でお願いします。
<『かぶたし』とは>
>『かぶたし』(選定・購入・売却の基準)について知りたい方はコチラ
>『かぶたし』のメリット・デメリットについて知りたい方はコチラ
<関連記事>

参考
・Effectively Measuring Mega Caps: The S&P 500 Top 50
・Vanguard Capital Markets Model® forecasts | Vanguard
・J.P. Morgan Releases 2026 Long-Term Capital Market Assumptions, Highlighting Resilient 60/40 Portfolios and Opportunities to Enhance Diversification in a New Era of Economic Nationalism and AI Advancement | J.P. Morgan Asset Management
・MSCI ACWI Index
・https://www.msci.com/downloads/web/msci-com/research-and-insights/paper/capturing-the-growth-of-venture-backed-companies/Capturing%20the%20Growth%20of%20Venture-Backed%20Companies.pdf?utm_source=chatgpt.com
・msci.com/downloads/web/msci-com/research-and-insights/paper/selected-geographic-issues-in-the-global-listed-equity-market/Research-Insight-Selected-geographic-issues-in-the-global-listed-equity-market.pdf
・msci.com/downloads/web/msci-com/research-and-insights/paper/selected-geographic-issues-in-the-global-listed-equity-market/Research-Insight-Selected-geographic-issues-in-the-global-listed-equity-market.pdf
・定期預金や外貨預金の預金金利|楽天銀行
・金利一覧-円普通預金|ドコモSMTBネット銀行