※本記事にはプロモーション(アフィリエイト広告)が含まれています。
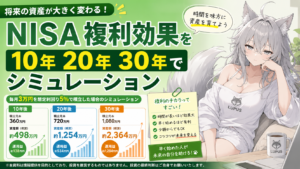
『かぶたし(高配当株を軸に少額ずつ買い足す長期投資)』で、投資信託の年利を5%と置いている理由について書いていきます。
『かぶたし』で投資信託が担う2つの役割
根拠の話に入る前に、そもそも『かぶたし』で投資信託が何をしているのかを整理します。役割は2つです。
①つみたて投資枠600万円を埋める
NISAの生涯投資枠1,800万円のうち、個別株で埋められるのは1,200万円までです。残りの600万円は、つみたて投資枠でしか使えません。
そしてつみたて投資枠で買えるのは、金融庁の基準を満たした投資信託だけです。高配当株だけを買っていると、600万円分の非課税枠が最後まで使われずに残ります。
②現金が必要になったときに、ここから崩す
こちらのほうが重要です。
高配当株は、配当を生んでくれる資産です。崩せば、その分だけ収入が減ります。教育費や住宅の頭金でまとまったお金が必要になったとき、高配当株を売ってしまうと、そこから先もらえるはずだった配当が減ります。
だから『かぶたし』では、投資信託を「取り崩すための資産」として、預貯金よりも利回りの良い資産を持つことにしています。使うときはこちらから売る。高配当株には手をつけない。
投資信託は配当(分配金)を目的に持つのではなく、売って使うために育てる資産だと考えています。
年利5%と仮定している理由
ここが本題です。
シミュレーションの数字は、置いた利回りひとつで見え方がまったく変わります。高く置けば計画は立派になりますが、そのぶん現実との差も大きくなります。
私は過去の実績と将来の予測の両方を見たうえで、5%に置きました。
過去の実績:年8〜13%台
まず、実際にこれまでどれくらい増えてきたのかです。
| 指数 | 10年 | 20年 | 30年 |
|---|---|---|---|
| S&P500 (米国の主要500社) | 13.65% | 10.73% | 10.47% |
| MSCI ACWI (オルカンが連動する指数) | 12.80% | 8.2% | — |
MSCI ACWIについては、1987年末以降の長期でも年率8.82%という数字が出ています。
※MSCI ACWI:米国の金融サービス企業(MSCI社)が算出する全世界株指数のこと
こうして見ると、オルカンでおおよそ8〜13%台、S&P500でおおよそ10〜14%台。かなり高い数字です。
将来の予測:年4〜7%台
一方で、運用会社が出しているこれからの予測を見ると、景色がかなり変わります。
| 機関 | 対象 | 予測 |
|---|---|---|
| J.P.モルガン (2025年10月公表・今後10〜15年) | 世界株式 | 7.0% |
| J.P.モルガン (同上) | 米国大型株 | 6.7% |
| バンガード (2026年6月末時点・今後10年) | 米国株 | 4.2〜6.2% |
過去30年が10%を超えていたのに対して、これからの予測は4〜7%台。半分近くまで下がっています。
「過去の実績」と「未来への期待」をみて、5%と決めた
並べるとこうなります。
- 過去の実績 … 8〜13%台
- 将来の予測 … 4〜7%台
- 私が置いている数字 … 5%
5%という数字は、過去の実績よりかなり低く、将来予測のほぼ真ん中です。
理由は単純で、低めに置いておけば、下振れしても計画が壊れないからです。
過去30年の10%をそのまま使えば、シミュレーションの数字は跳ね上がります。ですがその数字を前提に人生の計画を立てて、実際が5%だったとしたら、足りなくなるのは老後の自分です。
逆に5%で組んでおけば、結果が7%なら嬉しい誤算で終わります。低く見積もって超えるほうが、続けやすい。私はそう考えています。
数字を見るときの注意点
ここで挙げた実績も予測も、すべて米ドル建てです。私たちが受け取るのは円なので、円高に振れれば目減りし、円安に振れれば上乗せされます。
また予測はあくまで予測であり、過去の実績が将来を保証するものでもありません。5%という数字も、当たると思って使っているわけではなく、計画を立てるための仮置きです。
投資信託のデメリット
推奨しているとはいえ、いいことばかりではありません。
持っているあいだ、ずっと手数料が引かれ続ける
個別株は、買ったあとに持っているだけなら費用はかかりません。ところが投資信託には信託報酬があり、保有しているあいだずっと、資産から差し引かれ続けます。
年0.1%と年1%では、30年持てば差は無視できない金額になります。だから私は信託報酬の低いものしか選びません。
なお、分配金を出すタイプほど信託報酬が高い傾向があります。配当がほしいなら投資信託ではなく高配当株で取る、というのが私の考えです。
売らないと使えない
高配当株は、持っているだけで配当が入ってきます。ですが、投資信託は違います。売って現金に換えないかぎり、1円も使えません。
ですので、『かぶたし』では預貯金よりも資産増加の可能性がある中期的貯蓄として割り切っています。投資信託は「使うときに優先して売る資産」、高配当株は「売らずに持ち続ける資産」。これで、配当収入を下げず、突発的な支払いにも困りません。
ただし貯蓄といっても元本は保証されません。使う時期が近づいたら、値下がりしている局面で慌てて売らずに済むよう、早めに現金化を考えます。
投資信託を選ぶ2つの基準
投資信託を選ぶ際に見ているのは、基本この2点です。
①信託報酬が低いこと
上に書いたとおりです。同じ指数に連動する商品なら、中身はほとんど変わりません。変わるのはコストです。
また、分配金や値上がりが大きくても、手数料が高ければ手元に残る金額は減ります。
やっかいなのは、信託報酬が自動的に差し引かれることです。銀行の振込手数料のように「いくら払った」と明細に出るわけではなく、日々の基準価額から少しずつ引かれていきます。手間がかからない商品である反面、自分がいくら払っているのか把握しづらいという難点があります。
気づかないうちに引かれ続けるからこそ、手数料は必ず低いものを選んでください。
②純資産推移が右肩上がりなこと
純資産総額とは、その投資信託に集まっているお金の合計です。証券会社の商品ページで、推移がグラフで確認できます。
ここを見る理由は、その投資信託が途中で終わってしまわないかを確かめるためです。
投資信託には繰上償還という仕組みがあります。純資産が減り続けて運用が成り立たなくなると、予定より早く運用が打ち切られ、その時点の価格で強制的に現金化されます。
これは長期投資にとって、かなり困ります。
- 売るタイミングを自分で選べない
- 値下がりしている最中でも確定させられてしまう
- NISA口座で持っていた場合、使った非課税枠が戻るのは翌年以降
30年持つつもりで積み立ててきたものが、10年で終わってしまう可能性があるということです。
逆に、純資産が右肩上がりに増えているということは、今も新しくお金が入り続けているということです。運用が続く可能性が高く、規模が大きくなるほど信託報酬の引き下げも起こりやすくなります。
ひとつだけ注意点があります。純資産総額は、基準価額が上がるだけでも増えます。相場が良ければ、解約が続いていてもグラフは上を向きます。
ですので私は、純資産のグラフと、基準価額のグラフを並べて見ます。基準価額が横ばいなのに純資産が増えていれば、それは新しいお金が入ってきている証拠です。
手数料の低い投資信託
ここでは、私が注目している投資候補を載せておきます。
ちなみに、投資信託を見るとき、名前の意味が分からないと思います。
基本的には、「運用会社名 投資先の通称 (特徴)」といった形です。
たとえば「eMAXIS Slim 全世界株式(オール・カントリー)」なら、
eMAXIS Slim … 三菱UFJアセットマネジメントの、低コストを掲げたシリーズ名
全世界株式 … 世界中の株に投資するという意味
(オール・カントリー) … 日本も含めた全世界が対象という意味
同じ「全世界株式」でも、(除く日本)とあれば日本株が入っていません。カッコの中が、いちばん大事な部分です。
信託報酬が低く、つみたて投資枠で使える候補を見る
| 銘柄名 | 信託報酬 |
| eMAXIS Slim 全世界株式 (3地域均等型) | 0.05775%以内 |
| eMAXIS Slim 全世界株式 (オール・カントリー) | 0.05775%以内 |
| eMAXIS Slim 全世界株式 (除く日本) | 0.05775%以内 |
| Tracers MSCI オール・カントリー・インデックス(全世界株式) | 0.05775% |
| はじめてのNISA・全世界株式インデックス(オール・カントリー) | 0.05775% |
| eMAXIS Slim 米国株式 (S&P500) | 0.08140%以内 |
他の候補に投資していた時期もありましたが、いまは(除く日本)に絞っています。高配当株で日本株をすでに持っているため、投資信託にも日本株が入っていると中身が重なるからです。日本株が全体的に下がった局面で、両方そろって下がる状態を避けたいと考えました。
※本記事は筆者個人の経験と考えに基づくものであり、特定の金融商品の購入や投資を勧誘するものではありません。
※記載している実績・予測は各機関の公表資料に基づくものであり、将来の運用成果を保証するものではありません。
※過去の実績および将来予測はいずれも米ドル建てであり、円建てでの成果は為替変動の影響を受けます。
※投資には価格変動などのリスクがあり、元本を割り込む可能性があります。
※投資の最終判断は、ご自身の責任でお願いします。
<『かぶたし』とは>
>『かぶたし』(選定・購入・売却の基準)について知りたい方はコチラ
>『かぶたし』のメリット・デメリットについて知りたい方はコチラ
参考
・J.P. Morgan Asset Management「2026 Long-Term Capital Market Assumptions」(2025年10月20日公表)
・Vanguard「Capital Markets Model forecasts」
・MSCI「MSCI ACWI Index ファクトシート」
・S&P Dow Jones Indices「Effectively Measuring Mega Caps: The S&P 500 Top 50 Index」