会社員として働くだけでは生活することすらままならない時代になってきました。
基本給は変わらない中、社会保険料や物価は上がり続ける。
日々の生活を支える給与所得は、十分な水準が保証されているとは言えません。
老後資金は、年金では足らず、個人でどうにか工面するように呼び掛けられているのが現状です。
そんなことはない!私は、正社員で安定して給与がもらえている!
たしかに…年々出費が増えてて、
子供を作るかどころではなくなってきている
どちらのタイプでも結構です。
この記事を読んで、今一度自分の状況を確認してみて下さい。
「収入源」と聞いて、いくつ思い浮かびますか?
補足:所得の種類 (国税庁HPより抜粋)
1.給 与 所 得:俸給や給料、賃金、賞与などの所得
2.利 子 所 得:預貯金の利子などの所得
3.退 職 所 得:退職金などの所得
4.配 当 所 得:株式等の配当等、投資信託の収益の分配から生ずる所得
5.一 時 所 得:生命保険の一時金、賞金や懸賞当せん金などによる所得
6.不動産所得:土地や建物の貸し付けから生ずる所得
7.山 林 所 得:所有期間が5年を超える山林(立木)を伐採して譲渡したなどの場合に生じる所得
8.譲 渡 所 得:会員権や金地金、機械などを譲渡による所得
9.事 業 所 得:自由職業などの自営業から生ずる所得
※副業も事業登録するとこちらになります。
10. 雑 所 得:年金や原稿料などの副収入、暗号資産などの他の所得に当てはまらない所得
ここで注目してほしいのは、「今から増やせそうな所得」です。
多くの人にとって上記10種類のうち、どの所得なら増やせそうでしょうか?
この中で、私があなたに勧めるのは、
1.給与所得、4.配当所得、9.事業所得、10.雑所得 の4つです。
理由は、「総合収入の減少リスク」と所得を増やすために「必要な元手」が少ないからです。
でも、給与はそう簡単に増えないし、給与が増えないなら株や投資信託を買って配当金をもらっても、微々たるものでしょ?
はい、おっしゃる通りです。
何も調べず今の会社に残りつつ、投資を始めなければ、の話ですが
あなたが持っている収入源
改めて、あなたの持っている収入源はどれですか?
多くの方は、1.給与所得、2.利子所得、3.退職所得、10.雑所得の4つではないでしょうか?
そして現時点で実際に入ってくるのは、給与と、年に数十円の利子だけ。
3.退職所得、10.雑所得である、退職金と年金は、20年後、30年後の話です。
ですがこの現状は、あなただけではありません。
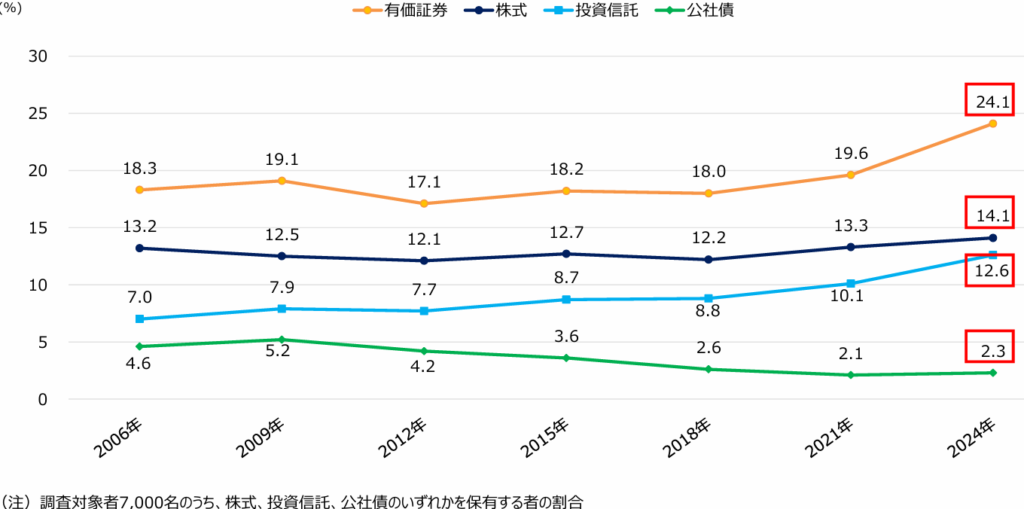
日本証券業協会の2024年(令和6年)の調査では、
株式や投資信託を保有している人、つまり配当所得という収入源を持つ人は24.1%。新NISAの開始で増えたとはいえ、未だ4人に1人です。
では、副業(雑所得・事業所得)はどうでしょうか。
総務省の就業構造基本調査(令和4年)によると、働く人 約6,706万人のうち、本業のほかに仕事を持つ人は約330万人。
給与以外の所得の入り口を持つ人は、およそ20人に1人です。
4人に1人と、20人に1人。
日本の働く人の大多数は、給与と、ごくわずかな利子だけで生きています。
あなたの家計も、同じではありませんか?
残る頼みは、退職金と保険の満期金。ですが、どちらも1度もらえば終わりの所得です。
これでは、一時的な余裕は得られても、長期的な安心は生まれません。
給与以外の定期的に得られる所得
だからこそ、長期的に定期的に収入を得られる収入源を作ってほしいのです。
それが、配当所得 と雑所得・事業所得にあたる 副業収入 です。
この2つには、他の所得にはないメリットがあります。
1. 元手は少額からできる
2. 定期的に収入が得られ、会社1社のみに依存しない
特に2つ目は、始めた時点ではほとんど実感がありません。月に数百円、数千円の世界です。
ですが長く続けるほど育っていき、やがて旅行のような突発的な出費や、子どもの塾代のような毎月の出費を、給与に頼らず賄えるようになっていきます。
そして何より。会社の業績悪化、倒産、病気による休職、給与が止まる日が来たとき、この収入源はあなたと家族の支えになります。
定期的に得られる所得が必要な理由
20年前までは 終身雇用 が当たり前で退職金もあり、年金もたくさんもらえることが期待できました。
ですので、給与所得だけを考えていればよかった。
1社に長く勤め、コツコツ働いていれば年齢とともに給与も上がり、安定。
「仕事は忙しかった。けどそれが俺を成長させ、給与も上がった。だからお前ももっと頑張れ」なんて、よく言われました。
不便かもしれませんが、いい時代だと思います。
皮肉なように聞こえたかもしれません。
それもそのはずです。今は、違います。
業務量や勤続年数で、給与は上がらない
それどころか、仕事の強いストレスで心を壊す人は増え続けています。
精神障害による労災請求は令和6年度に3,780件と過去最多で、10年前の約2.6倍。認定された原因の上位には「仕事内容・仕事量の大きな変化」が挙がっています(厚生労働省「過労死等の労災補償状況」)。
休職すれば、「少ない給与すら入ってこない」生活が現実になります。もはや、他人事ではありません。
だからこそ、自分に何があっても収入を得られること、、、それを、働けている今のうちに考える必要があるのです。
あなたの給与は、あなたが倒れても振り込まれ続けますか?
なんでも「始めやすい」時代
ここまで、厳しい話が続きました。
給与1本の危うさ、増える天引き、上がる物価、、、、
読んでいて、気が重くなったかもしれません。
ですが、不安を煽るために書いたのではありません。
現実を見れば不安になる現代ではありますが、
給与以外の収入源を、歴史上いちばん作りやすい時代になっています。
理由は2つあり、国のルールが変わったこと、必要な道具が生活必需品であることです。
国が、背中を押す時代
1つ目は、制度です。
投資では、2024年から新NISAが始まりました。
通常、配当金や株の利益には約20%の税金がかかりますが、
NISA口座の中なら非課税。制度は恒久化され、生涯で使える非課税の枠も大きく広がりました。
「投資で得た収入に、税金がかからない箱」を、国が用意してくれたのです。
副業も同じです。
2018年、厚生労働省はモデル就業規則を「原則、副業禁止」から「原則、容認」へと書き換えました。
かつて副業は「会社に隠れてやるもの」でしたが、今は国が働き方の選択肢として認める時代です。
『配当』と『副業』
前の章で「作ってほしい」とお伝えした2つの収入源は、どちらも国が制度で後押ししている収入源でもあります。
スマホが当たり前にある時代
2つ目は、スマホです。
かつて株式投資には、まとまった資金と、証券会社の窓口と、高い手数料が必要でした。
今は、スマホひとつで口座が開けます。
投資信託は100円から買え、主要なネット証券では国内株の売買手数料も無料になりました。
「お金持ちの道楽」だった投資は、数百円から始められる習慣に変わっています。
副業も同じです。
・フリマアプリで家の不用品を売る。
・自分のスキルをネットで販売する。
・ブログやSNSで発信する。
どれも、スマホひとつで入り口に立てます。
そして、昔と決定的に違うことがもう1つ。
やり方が、調べれば全部わかるのです。
企業の決算資料は無料で読めます。
先に始めた人の失敗談も、検索すれば出てきます。
わからない言葉は、AIに「初心者向けにかみ砕いて」と頼めば、その場で答えてくれます。
かつて専門家だけが持っていた知識は、今、誰でも取りに行ける場所に置いてあります。
必要なのは、まとまった資金でも、特別な才能でもありません。
スマホと、数百円と、「始めてみよう」という気持ちだけ。
当サイトでは、あなたの人生を豊かに収入源づくりのため、『かぶたし(高配当株を軸に小額づつ買い足す長期投資)』推奨し、長期的に配当収入を生み出す銘柄を探します。
まとめ(配当と副業で収入源を育てよう)
・給与や年金だけでは、不十分な時代
・昇給や年金に期待できない
・制度改正による追い風(新NISA・副業の原則容認)、またスマホで基本完結できる
配当や副業には、あなたの人生の選択肢を増やしてくれる可能性があります。
お金で悩む場面で、余裕とほかの選択肢を提供してくれます。
※本記事は情報提供を目的としており、投資の助言を目的としたものではありません。投資はリスクを伴います。実際の投資判断はご自身の責任でお願いします。
>次の記事では、配当金があなたの生活につくる余裕について見てみましょう
<『かぶたし』とは>
>『かぶたし』(選定・購入・売却の基準)について知りたい方はコチラ
>『かぶたし』のメリット・デメリットについて知りたい方はコチラ
参考
・2024年度(令和6年) 証券投資に関する全国調査(個人調査) | 日本証券業協会
・令和4年就業構造基本調査 結果の要約